Como usar o Fluxo de Caixa
O Fluxo de Caixa responde a pergunta que o resto do painel não responde: quanto você tem hoje e quanto vai ter nas próximas semanas. O Consolidado Mensal mostra se o negócio deu lucro; o Contas a Receber mostra o que vai cair. O Fluxo de Caixa mostra o saldo: o dinheiro que existe na conta e na gaveta, semana a semana, e para onde ele vai.
As contas, o saldo de cada uma, o extrato e a conciliação moram em Financeiro → Contas bancárias. O passo a passo está em Como usar as Contas bancárias. Aqui ficam a leitura por período, a projeção e os cartões de crédito.
Para ver como o Fluxo se encaixa com o Contas a Pagar, a Conciliação de Recebimentos e o Consolidado Mensal, leia O Financeiro do começo ao fim.
Antes de começar
O Fluxo de Caixa lê as suas contas (banco, gaveta, operadoras). Ele só mostra saldo depois que cada conta tem um ponto de partida, e enquanto isso mostra movimento acumulado. São dois passos, feitos uma vez só, em Financeiro → Contas bancárias:
- Crie suas contas: cada loja começa com uma conta Banco e uma Dinheiro em caixa.
- Informe seu saldo: o saldo que o extrato mostra numa data. A partir daí o Belion soma sozinho.
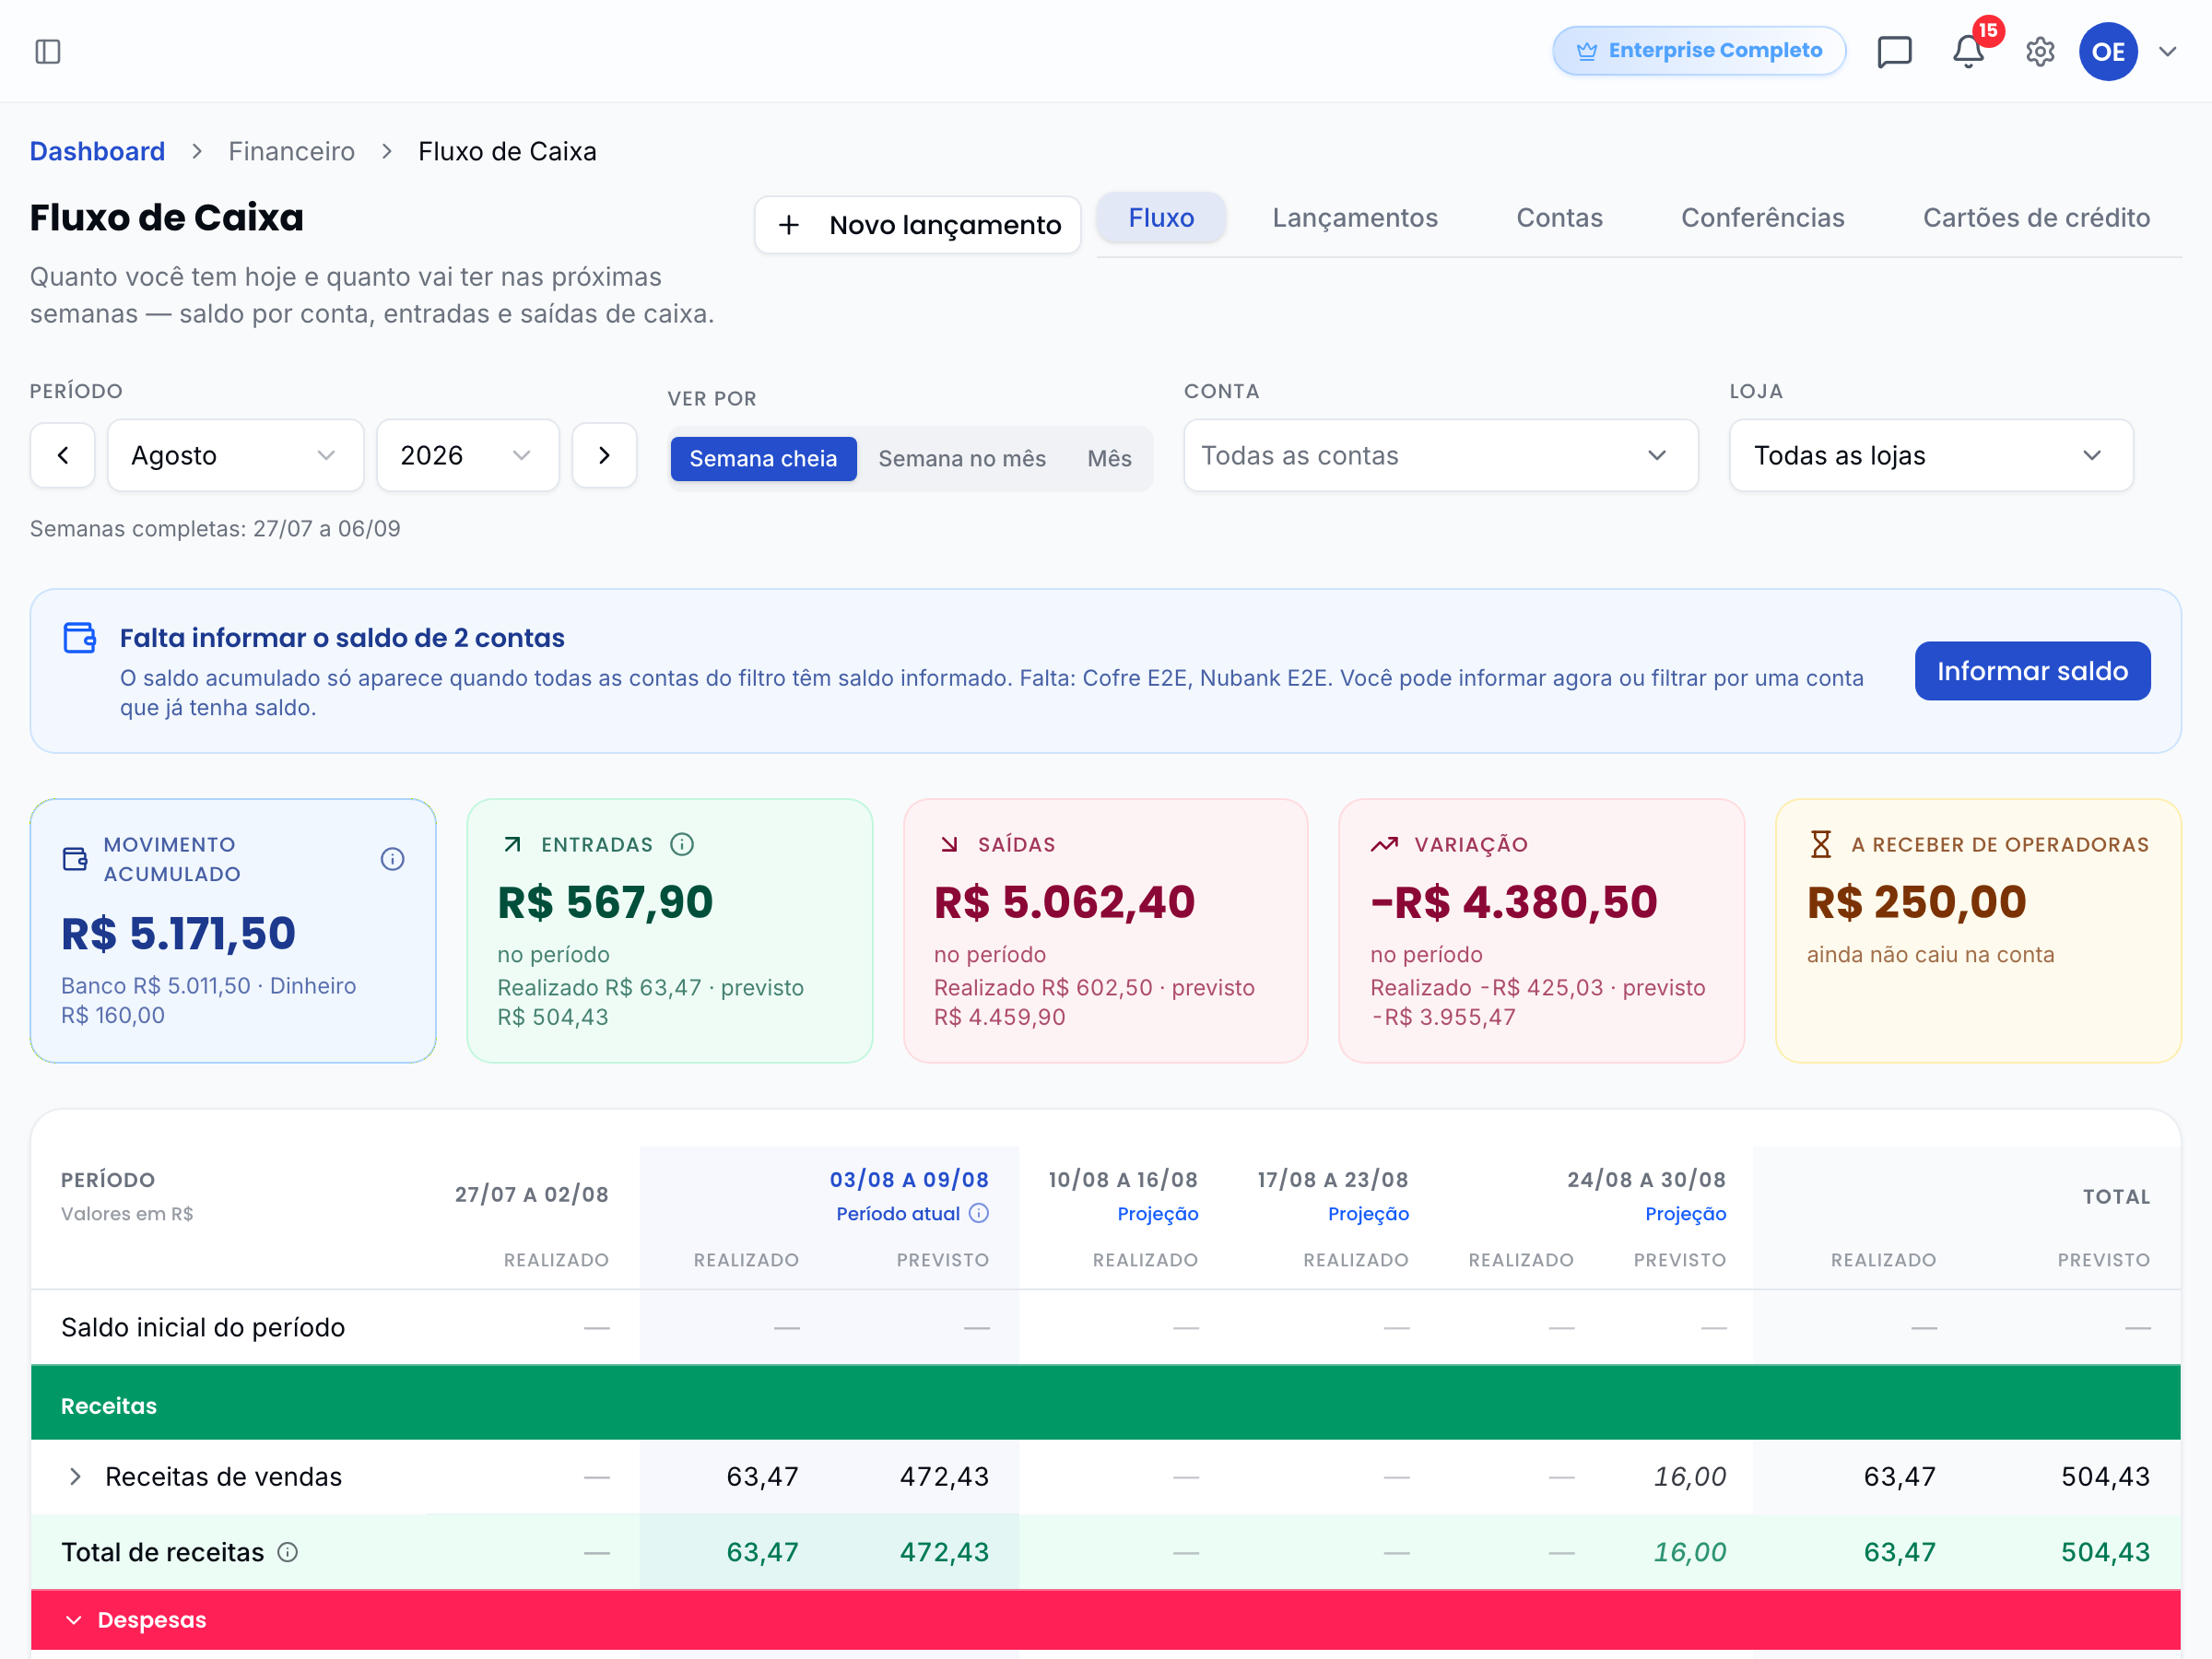
Enquanto faltar informar alguma conta, o card de cima diz Movimento acumulado em vez de Saldo em conta, e um aviso azul nomeia as que faltam, com um botão que leva direto a elas.
O Fluxo de Caixa é só caixa. Faturamento, custo de mercadoria, margem e lucro continuam no Consolidado Mensal. São duas perguntas diferentes, e os números não se misturam de propósito.
As entradas são líquidas, já sem as taxas de cartão e de marketplace, que são descontadas antes do dinheiro chegar na conta.
Onde cada forma de pagamento cai
Em Cadastros → Lojas → (sua loja) → Formas de pagamento, cada forma ganha o campo Cai na conta.
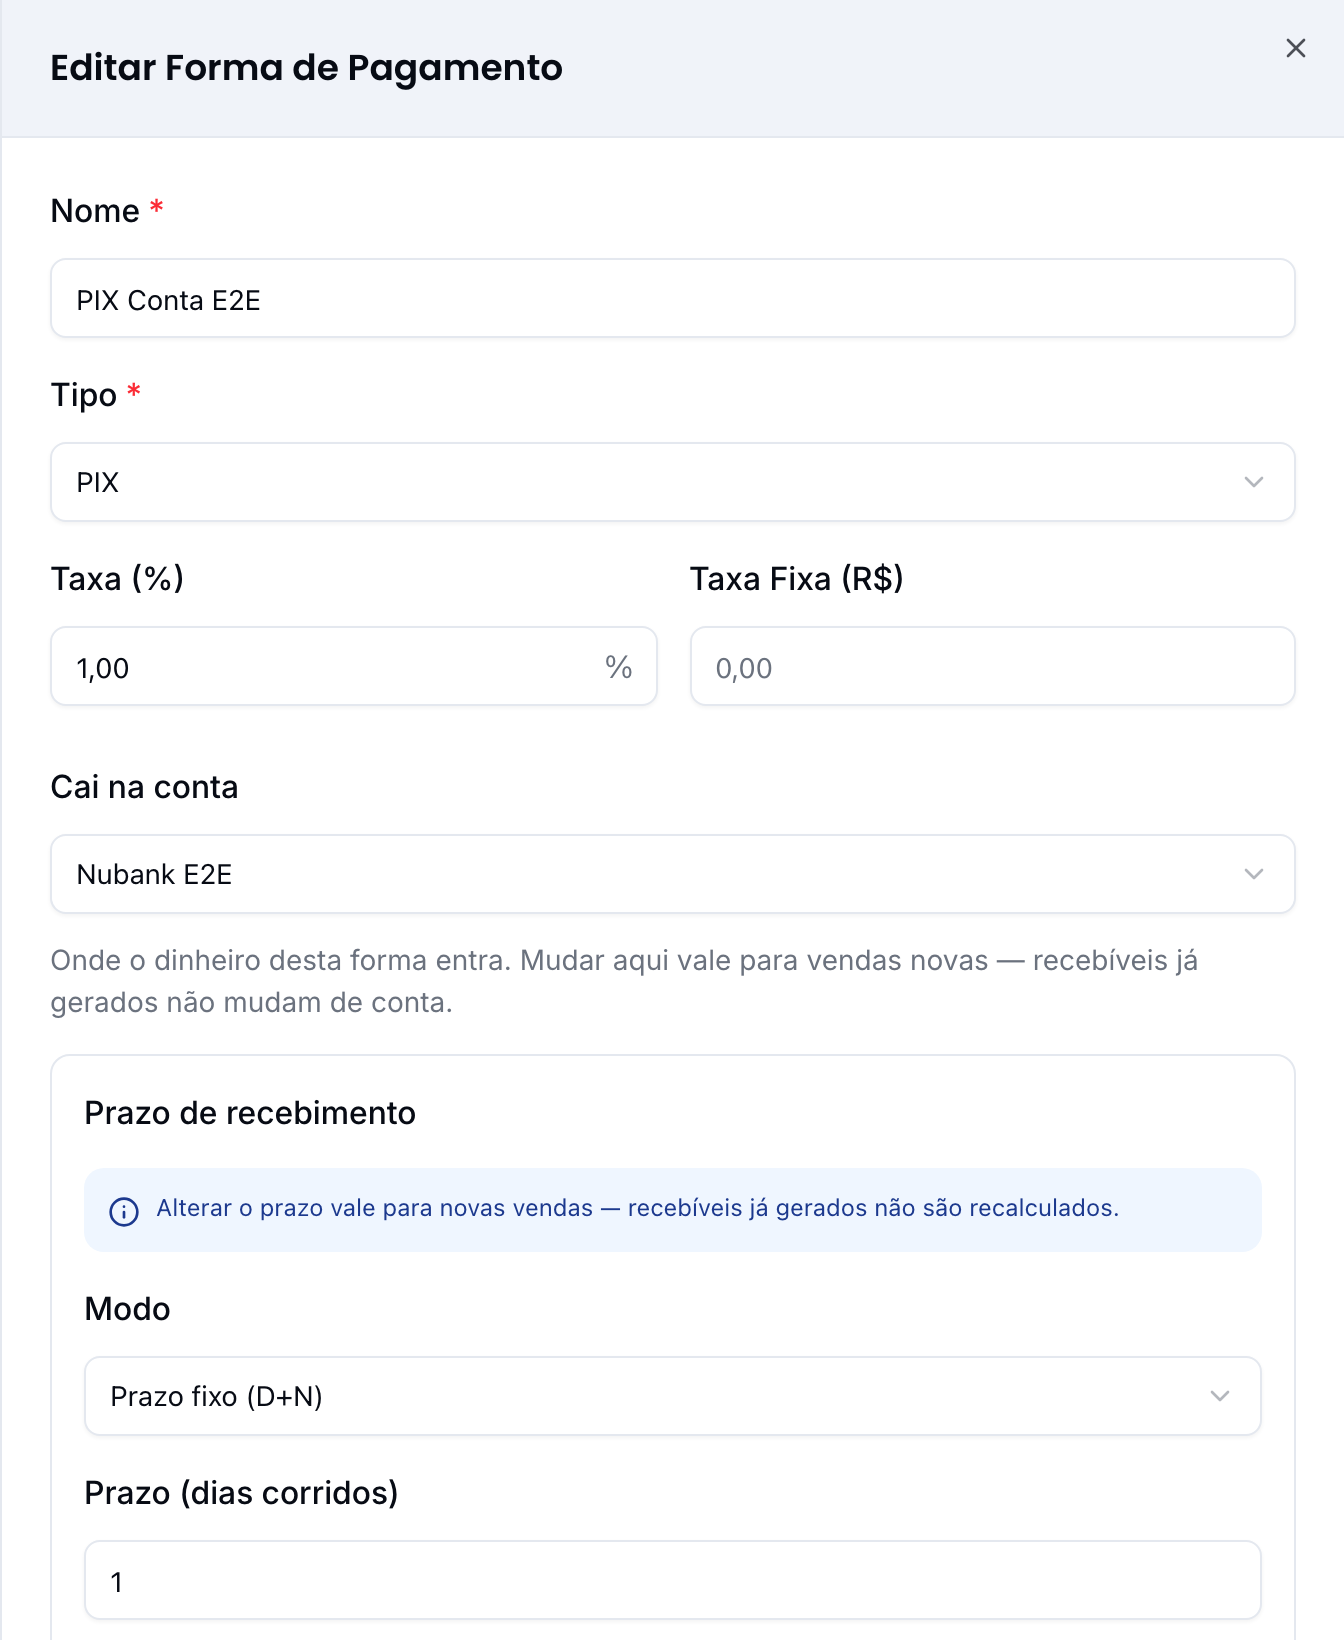
Duas regras, e as duas existem para o saldo fechar:
- Dinheiro só cai em conta Dinheiro. Roteado para o banco, a gaveta nunca fecharia.
- O resto cai em Banco ou em conta de operadora. Cartão roteado para a gaveta faria a espécie só crescer.
Deixe em Padrão e vale a regra de sempre: dinheiro na gaveta, o resto no banco da loja.
Mudar a conta não move venda antiga. A conta é gravada na venda no momento em que ela acontece, igual ao prazo de recebimento. O vínculo novo vale da próxima venda em diante, e o histórico fica como estava.
O campo só aparece quando existe mais de uma conta possível. Com uma conta só, não há o que escolher e a tela continua exatamente como era.
A conta da operadora e o "A receber de operadoras"
Quando você vende no crédito, o dinheiro não é seu ainda: ele está com a operadora até o repasse. O mesmo vale para marketplace e para o Pagar.me.
Ao conectar um marketplace ou o Pagar.me em Configurações → Integrações (no menu do seu avatar), o Belion cria sozinho uma conta do tipo Operadora / canal com o nome do canal. Você não precisa cadastrar nada. Em Contas bancárias ela aparece no grupo Canais, com o selo Em trânsito, porque é dinheiro que ainda não é seu.
Duas coisas importantes:
- "A receber de operadoras" não é saldo. Ele aparece num card separado justamente para não se misturar com o que você tem hoje. Somar os dois transformaria "vou ter" em "tenho", e é assim que se paga uma conta com dinheiro que ainda não chegou.
- Defina a conta de repasse. Na conta do canal, escolha para qual banco a operadora deposita. Sem isso o dinheiro fica visível na operadora e nunca chega ao banco na projeção: a tela mostra um aviso âmbar enquanto faltar.
O saldo do canal não bate com o app do canal? Veja Por que o saldo do canal no Belion é diferente do app.
1. Leia a tabela
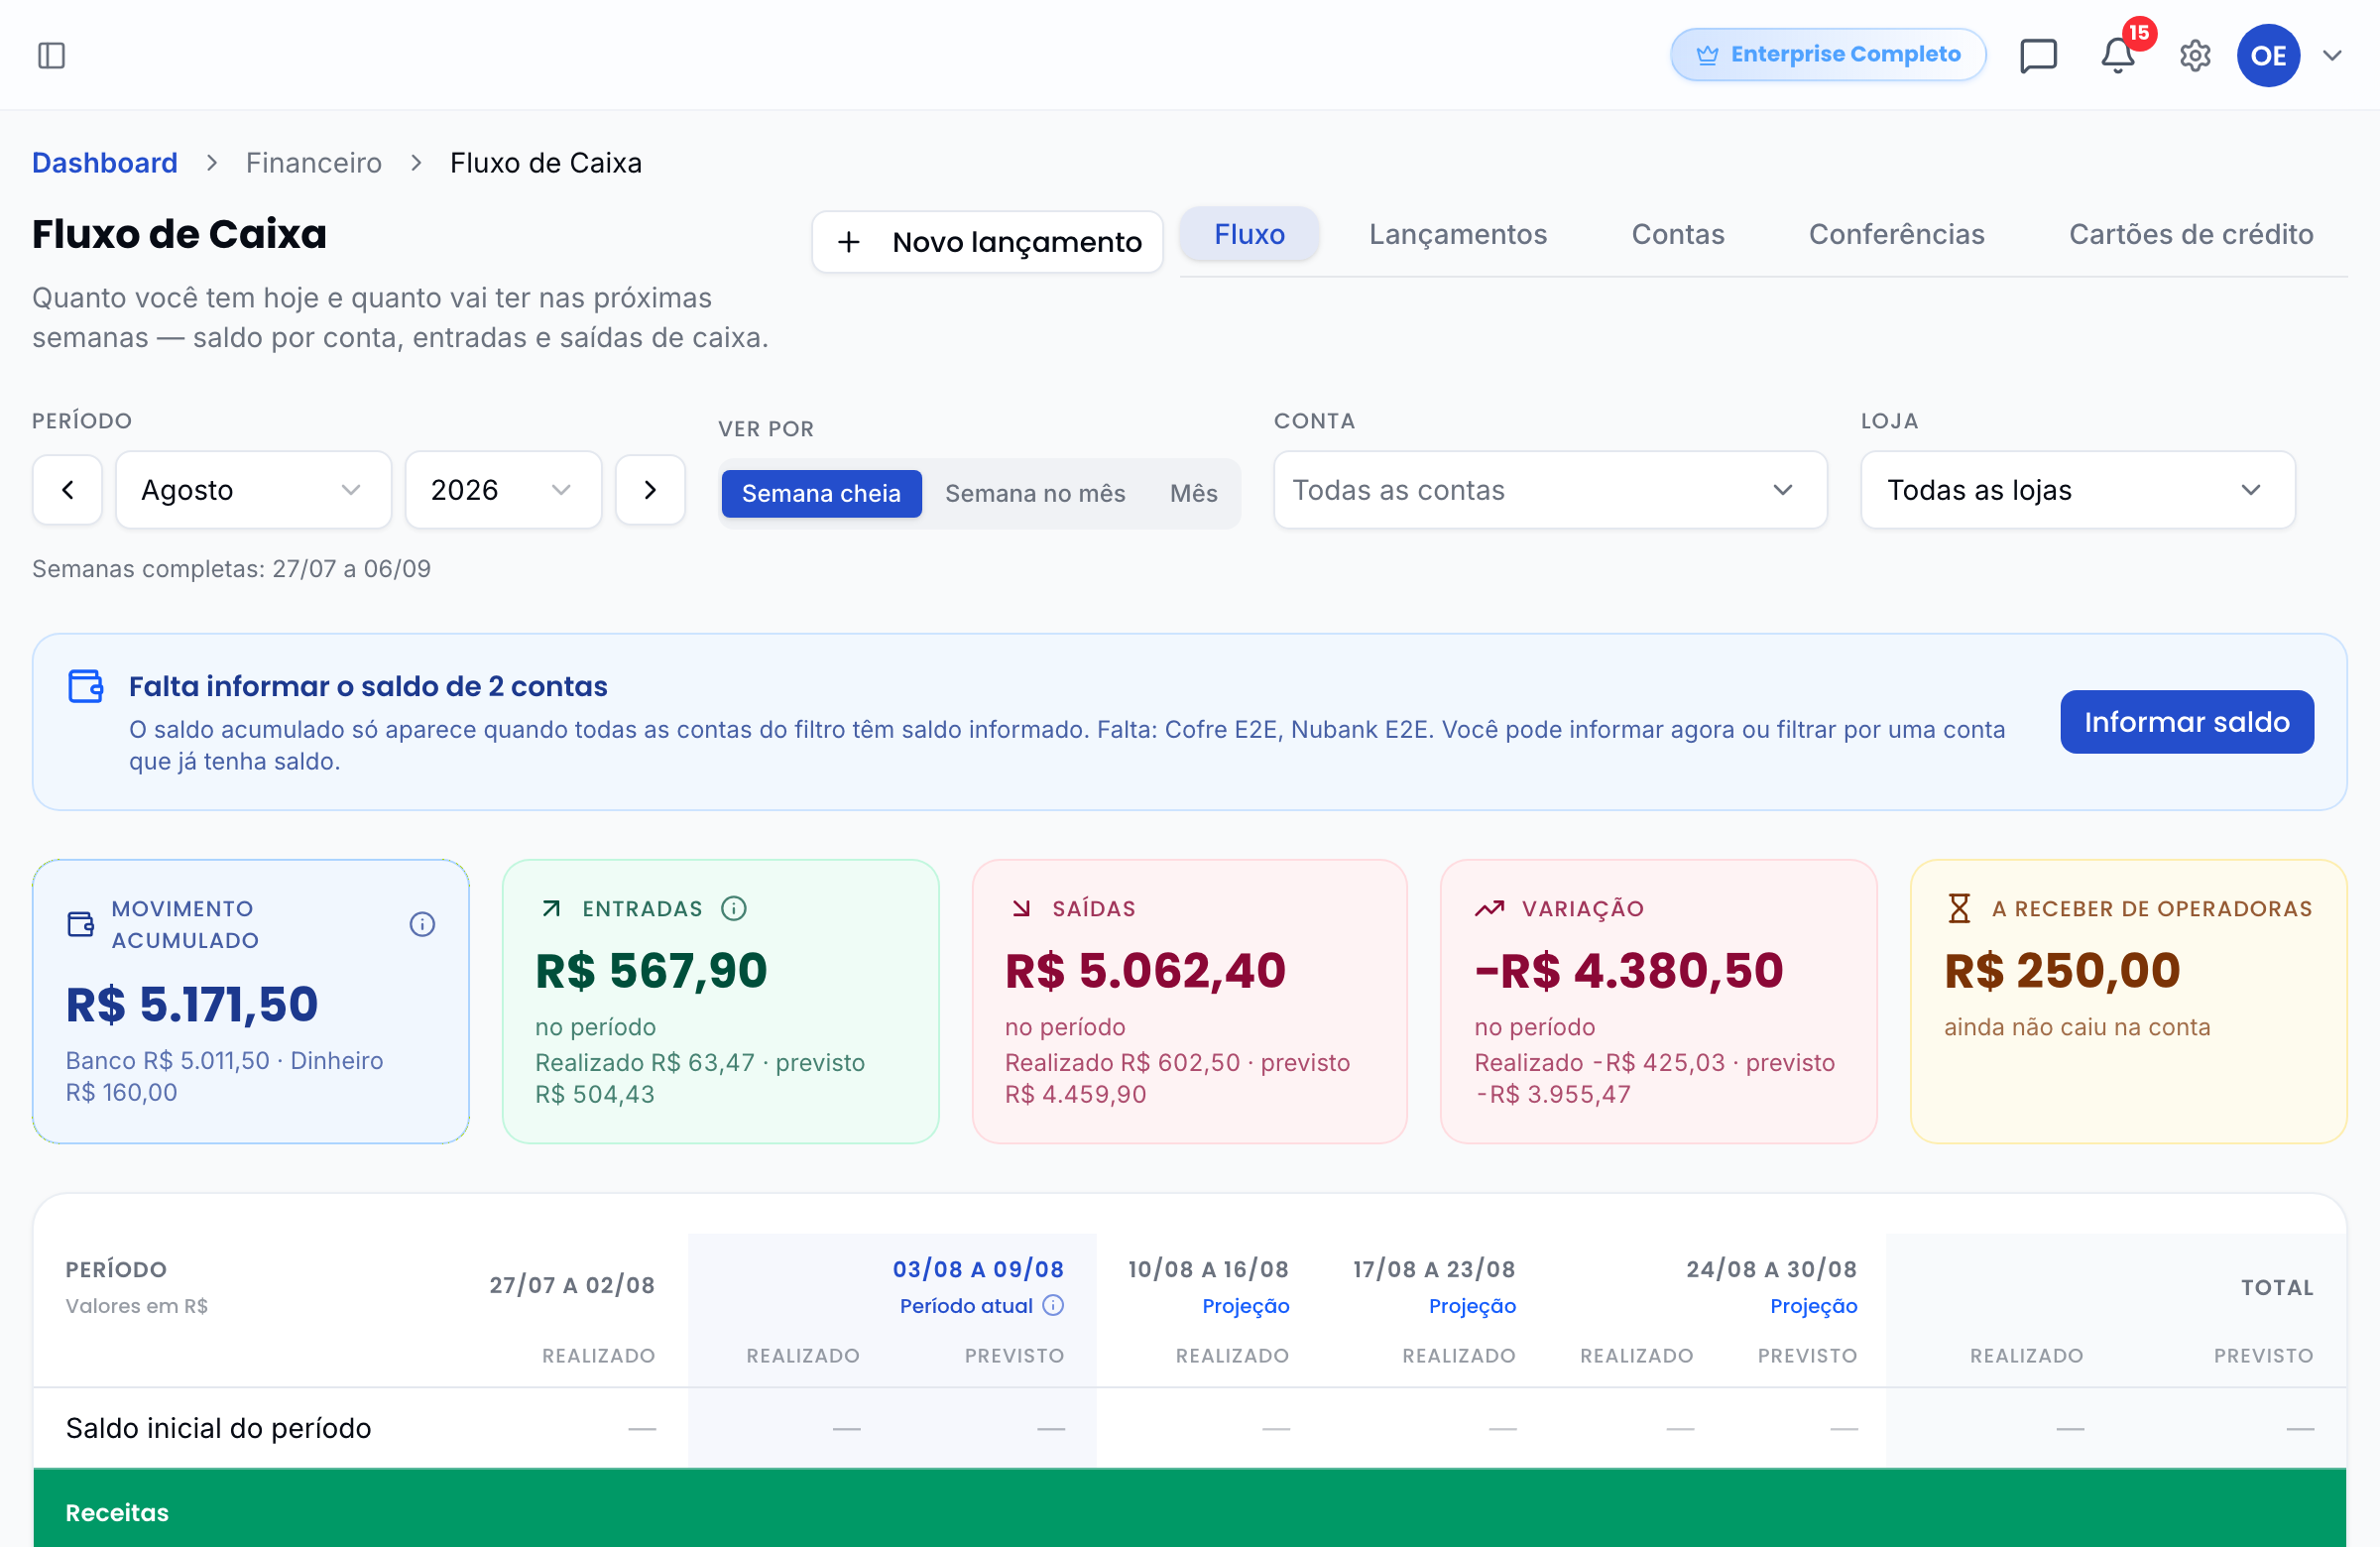
A aba Fluxo mostra os períodos em colunas e as linhas sempre na mesma ordem:
| Linha | O que é |
|---|---|
| Saldo inicial do período | com quanto você começou |
| Receitas | tudo que entrou, já líquido de taxas |
| Despesas | tudo que saiu, aberto por categoria |
| Saldo do período | entradas menos saídas |
| Saldo acumulado | com quanto você terminou |
As colunas com o chip Projeção ainda não aconteceram: elas somam o que está previsto (recebíveis a receber, contas a pagar em aberto, despesas recorrentes) em cima do saldo da coluna anterior. É aí que você enxerga se o caixa vai ficar negativo antes que isso aconteça.
Clique em Receitas ou Despesas para abrir a quebra por forma de pagamento e por categoria. Clique numa coluna de período para ver os movimentos dela, um a um, em Todas as contas.
Uma conta, várias ou todas
O card Saldo em conta soma suas contas de Banco e de Dinheiro em caixa e mostra a quebra embaixo: Banco R$ 11.000,00 · Dinheiro R$ 1.345,67. O cofre é conta em dinheiro, então ele entra em Dinheiro junto com a gaveta: duas contas bancárias e duas em dinheiro viram dois números, não quatro. Conta de operadora fica de fora dessa soma de propósito, porque ela tem card próprio (A receber de operadoras).
O filtro Conta, no topo, recorta a tela inteira: escolha o Nubank e o saldo, o movimento e a projeção passam a ser só dele.
Você pode marcar mais de uma: clique nas contas que quiser e a tela passa a mostrar a soma delas. Serve para a pergunta que uma conta só não responde: "quanto tenho nos meus dois bancos, sem contar a gaveta?". Cada conta escolhida vira uma etiqueta no filtro, o × tira uma, e deixar nenhuma marcada volta a mostrar todas.
Dois saldos: o que existe e o que vai existir
Saldo inicial e saldo acumulado vêm em duas versões, e a diferença entre elas é a pergunta que cada uma responde:
| O que é | Para quê | |
|---|---|---|
| Realizado | só o dinheiro que já entrou e saiu | é este que bate com o extrato do banco. É o "quanto eu tenho agora". |
| Previsto | o realizado mais o que ainda vai entrar e sair | é o "quanto eu vou ter se tudo acontecer como está previsto". |
Antes existia só o previsto, que é justamente o menos concreto: uma parcela a pagar derrubava o saldo antes de você pagar nada, e o número na tela não batia com o extrato de ninguém.
Três coisas que valem para os dois:
- No começo eles são iguais. Antes da janela que você está vendo, só existe o que já aconteceu, e não há previsto acumulado para separar.
- Nas colunas de projeção, o realizado anda de lado. Ele é o dinheiro que existe, e dinheiro que existe não cresce no futuro. Quem sobe (ou desce) ali é só o previsto.
- Conferir saldo mexe nos dois. Quando você informa o saldo do extrato, está afirmando algo sobre dinheiro real. Não faria sentido a conferência valer só para o número que ela menos descreve.
Uma baixa lançada com data futura conta como previsto, não como realizado, mesmo tendo sido registrada. O dinheiro ainda não entrou, e a data que vale é a do dinheiro, não a do lançamento.
Escolhendo as colunas: "Ver por"
Você seleciona o mês (ou o ano) à esquerda e decide como as colunas são cortadas:
| Ver por | Colunas |
|---|---|
| Semana cheia | semanas de segunda a domingo. Como a semana não respeita a virada do mês, a primeira coluna começa no mês anterior e a última termina no seguinte. A legenda embaixo do seletor diz o intervalo real. |
| Semana no mês | as mesmas semanas, mas cortadas no mês escolhido. As pontas podem ficar com poucos dias, e em troca a soma das colunas é exatamente o mês. |
| Mês | os 12 meses do ano escolhido. |
Use Semana cheia para acompanhar o ritmo da loja (a semana inteira de trabalho) e Semana no mês para fechar o mês, quando os números precisam bater com o fechamento.
A linha "Ajuste de conferência"
Ela só aparece quando você informou um saldo dentro do período exibido. Quando isso acontece, o valor que você conferiu substitui o que o sistema tinha calculado, e o saldo acumulado dá um degrau que as entradas e saídas sozinhas não explicam. Essa linha mostra exatamente o tamanho do degrau, para a coluna fechar:
saldo inicial + saldo do período + ajuste de conferência = saldo acumulado
A compra que ainda não tem conta
Parcelas de compra de fornecedor em aberto aparecem na projeção numa conta chamada Sem conta definida: o dinheiro vai sair, mas a conta só é escolhida na baixa. Ela soma no total e não desconta de nenhum banco. Veja Toda baixa de compra pede a conta.
2. A gaveta do PDV se cuida sozinha
A conta Dinheiro em caixa é alimentada pela operação, sem você fazer nada:
- venda, entrada de O.S. e quitação de fiado em dinheiro entram;
- sangria sai;
- devolução em dinheiro sai;
- depósito no banco move o dinheiro da gaveta para a conta Banco;
- suprimento faz o caminho inverso.
Guardar no cofre não é despesa. Na sangria, escolha o motivo Transferir para outra conta e diga para onde: o dinheiro muda de conta e continua sendo seu. Antes, tirar da gaveta para guardar só cabia em "Outro", que exige categoria de despesa e fazia o valor aparecer no seu resultado como se tivesse sido gasto.
O campo Para onde também aparece (e é obrigatório) no motivo Depósito em banco: com mais de uma conta bancária, dizer em qual delas o malote entrou é o que faz o saldo bater com o extrato certo.
No suprimento existe o campo espelho, De onde veio. Ele importa quando o dinheiro não veio do banco: troco trazido de outro caixa, por exemplo. Sem dizer a origem, o sistema assume o banco e a espécie cresce por dinheiro que nunca saiu de lá.
Os dois campos só aparecem quando há mais de uma conta possível.
E, principalmente: quando você fecha o caixa do PDV, a contagem vira a conferência da conta Dinheiro automaticamente. O operador já conta a gaveta no fechamento, então não faz sentido pedir o mesmo número de novo.
Isso acontece quando todos os caixas da loja estão fechados; com um turno ainda aberto, a contagem do dia não terminou.
Se você informar o saldo da conta Dinheiro à mão, a sua conferência vale mais: o fechamento do caixa não sobrescreve o que uma pessoa declarou naquele dia.
Cartões de crédito
Despesa paga no cartão da empresa não sai da conta no dia da compra: sai no vencimento da fatura. A aba Cartões de crédito existe para o painel saber que dia é esse.
Em Novo cartão, informe o apelido, a bandeira, os últimos 4 dígitos (nunca o número completo), o fechamento (dia fixo do mês ou alguns dias antes do vencimento, como no Nubank), o dia de vencimento e a Conta que paga a fatura.
Daí em diante, ao lançar uma despesa com a forma Cartão de crédito, o formulário pergunta qual cartão e em quantas parcelas, e calcula sozinho o vencimento pela regra da fatura. Cada parcela vira uma conta a pagar, e é baixada como qualquer outra.
Lançamentos manuais
Novo lançamento, no topo da tela, registra o que não passa por venda nem por despesa: uma entrada (aporte de sócio, empréstimo, rendimento) ou uma transferência entre suas contas. Os detalhes estão em Lançamentos manuais.
"A receber sem data"
O bloco A receber sem data prevista fica fora do saldo acumulado, de propósito. São valores que você tem a receber, mas que ninguém prometeu quando:
- Fiado em aberto — a conta do cliente não tem vencimento. Entra o que ainda se deve, inclusive de dívida parcialmente paga: quem pagou metade continua devendo a outra metade.
- Boleto a emitir — venda fechada no boleto cujo título ainda não saiu. Sem boleto não há vencimento; a data nasce quando você emite.
- Marketplace aguardando repasse — o canal ainda não informou a data.
- Carnê — parcelas do carnê sem data prevista.
Como não existe data, não dá para dizer em qual semana esse dinheiro entra, e somá-lo no saldo projetado seria contar com o que pode não vir.
Problemas comuns
- "Saldo inicial" e "Saldo acumulado" aparecem com um traço — falta informar o saldo de alguma conta. O aviso no topo diz qual. Lembre que lançamento não é conferência: um aporte movimenta o saldo, mas quem estabelece o ponto de partida é o Informar saldo, em Contas bancárias.
- O saldo acumulado subiu, mas o saldo do período é negativo — houve uma conferência nesse período. Veja a linha Ajuste de conferência: ela mostra a diferença entre o que o sistema calculava e o que você conferiu.
- Vendi hoje e o saldo não mudou — venda em cartão entra na data do repasse (veja Contas a Receber), e mesmo a venda em dinheiro do próprio dia só entra a partir do dia seguinte: até virar o dia, ela está prevista.
- O saldo não bate e sobra exatamente o valor das vendas no cartão — esse valor está no card A receber de operadoras. Ele é dinheiro seu, mas ainda com a operadora: entra no banco na data do repasse. Não está faltando nada.
- Criei duas contas e tudo continua caindo na primeira — falta vincular a conta em cada forma de pagamento (Onde cada forma de pagamento cai). Criar a conta não redireciona nada sozinho.
- O dinheiro aparece na operadora e nunca chega no banco — falta definir a conta de repasse na conta do canal. Enquanto ela estiver vazia, o valor fica parado ali na projeção.
- Aparece uma saída grande em "Sem conta definida" — são compras de fornecedor com parcela em aberto, cuja conta de pagamento ainda não foi escolhida. Não é erro nem conta perdida: ela some conforme você dá baixa informando Saiu da conta.
- O saldo caiu e eu não paguei nada — você está olhando o saldo previsto, que já desconta as contas a pagar em aberto. O número que bate com o extrato é o realizado (veja Dois saldos).
- O saldo não bate com o extrato do banco — abra o extrato da conta em Contas bancárias e confira linha a linha.
Continue
- Como usar as Contas bancárias — criar as contas, informar o saldo, ler o extrato e conciliar.
- O Financeiro do começo ao fim — como esta tela conversa com o Plano de Contas, Contas a Pagar, Contas a Receber e o Consolidado Mensal.